
高PER企業の「仕組み」を理解しよう
一般の企業にとって、GAFAMに代表されるプラットフォーム企業のPER(株価収益率)がなぜ高いのかを理解することは、事業戦略を考えるうえでも大切だ。そこには、現代の資本市場が「どのような企業に将来価値を感じているか」を読み解くヒントがあるからだ。
PERが高いということは、基本的には現在の利益に対して株価が高く、投資家が将来の利益成長に大きな期待を持っていることを意味する。プラットフォーム企業が高く評価されやすい背景には、ネットワーク効果や新規顧客を獲得する際の限界費用の低減などがある。利用者が増えるほどサービスの価値が高まり、それがさらに利用者を呼び込む構造をつくれれば、売上が増えてもコストが同じ割合では増えず、将来的に利益が大きく拡大するのだ。
一般企業がここから学ぶべきは、「では自社もプラットフォーム企業になろう」と短絡的に考えることではない。重要なのは、市場が現在の利益だけでなく、将来の成長性や利益の拡大可能性を評価していると強く意識することだ。
現代の企業は、目先の利益を増やすだけでなく、「顧客が増えるほど競争力が高まる仕組みはないか」「売上を3倍にしてもコストを2倍以下に抑えられる仕組みをつくれないか」「継続的な収益を生む顧客基盤やデータを蓄積できないか」などを考える必要がある。高PERを実現している企業の仕組みを理解することは、目先の利益を出す経営から、将来の利益が拡大する仕組みをつくる経営へと進化するヒントになるのである。
◇ ◇ ◇
POINT
「ビッグテック」とも呼ばれるプラットフォーム企業は、通常の企業よりも高いPERとなっていることが多い。その理由を理解しておくことは昨今大切になっている。また、赤字段階のスタートアップの評価方法も知っておきたい。
プラットフォーム企業の企業価値
時価総額が数兆ドル(日本円で数百兆円)に達するなど、GAFAM (アルファベット傘下のグーグル、アップル、メタ・プラットフォームズが運営するフェイスブック、アマゾン、マイクロソフトの頭文字)に代表されるプラットフォーム企業の企業価値は突出しており、PERは40倍を超えることも多い。日本企業最大の時価総額を長年誇ってきたトヨタ自動車のPERがおよそ10倍前後であることを考えても、その高さが際立つ。なぜプラットフォームの株価はここまで高いのだろうか。
実は、これらの企業についても「企業価値=将来フリーキャッシュフローの現在価値の合計」という原則から外れているわけではない。つまり、市場は「巨額の将来フリーキャッシュフローが安定的に続く、しかもリスクが低い」と見なしているということである。その理由は大きく3つだ。
第1にプラットフォーム企業は「事実上のインフラ」となっているという点が挙げられる。インフラはそう簡単には代替されない。なぜならプラットフォームは「Winner Takes All(勝者総取り)」の状態になりやすく、一度外部ネットワーク効果や相互ネットワーク効果の好循環が回りだすと、それに追いつくのは容易ではないからだ。また、ユーザーや売り手(広告主なども含む)としても、巨大プラットフォームを捨てて別のプラットフォームに乗り換える誘因はあまりない。つまりスイッチングコストが高く、離脱率が非常に低いのである。
第2に、成功したプラットフォームは成長しやすく、かつ成長すればますます利益率が上がり、すなわちフリーキャッシュフローが増えるという構造がある。成長しやすい背景には、上述のネットワーク効果に加え、スタートアップをはじめ企業をどんどん買収することで事業ポートフォリオを拡大できるという点がある。たとえばリンクトイン(Linked In)はマイクロソフトに買収されたほか、インスタグラムはフェイスブック(メタ・プラットフォームズ)に買収された。また、ITビジネスは限界費用が低く、顧客数が増すとそのまま利益につながるという事業構造を持つ。
第3として、それゆえリスクが低く、割引率がそう高くない。事業分散やグローバル分散が進んでいる点も大きい。またインフラゆえにいきなりキャッシュフローが細る可能性は低いのである。
プラットフォーム企業の企業価値が下がるとしたら、この前提が崩れた時だ。たとえば法的規制や強制的な企業分割などが起これば、プラットフォーム企業といえども時価総額は大きく下がりうる。
スタートアップの価値評価
特にプラットフォーム企業を目指すIT系スタートアップは、目先の利益よりも成長重視の戦略をとることが多い。それゆえ株式公開時ですら赤字という企業も少なくない。こうした企業の企業価値はどのように算定されるのだろうか。
当然PERの考え方は使えない。DCF法も使いにくい。そこで多く用いられるのは、「成功時のインパクト」と「成功確率(可能性)」から試算するという方法だ。この発想に基づいて実務的によく用いられるのは以下のような方法だ。
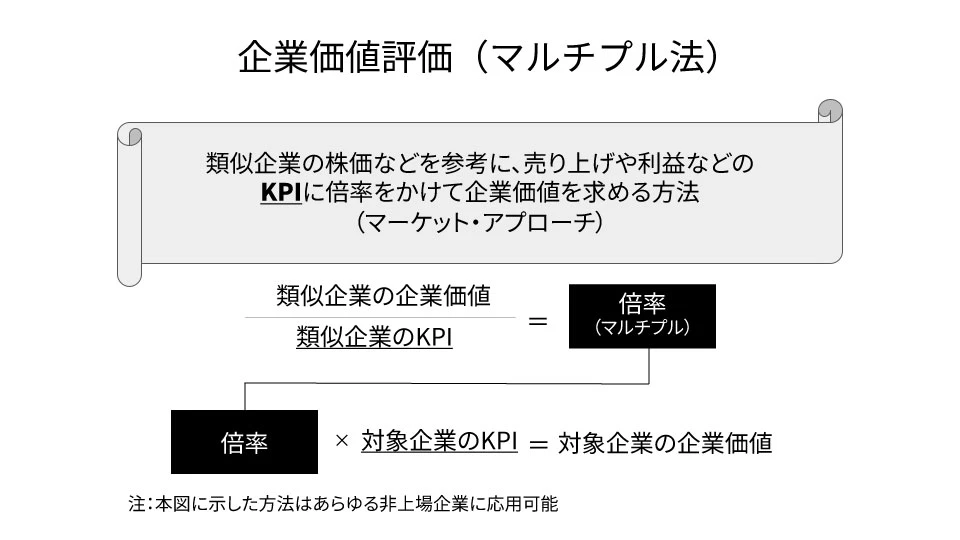
- マルチプル法:類似企業を参考に、売上やARR (Annual Recurring Revenue:年間定期収益)の何倍かを計算する。
- ベンチャーキャピタル法:イグジット(IPOや売却)時の想定価値と要求IRR、イグジットまでの期間から逆算する。たとえばイグジット時の価値が400億円、要求IRRが30%、イグジットまで4年とすれば、現在の価値は400億円÷(1.3)^4 = 140億円となる。
- リアルオプション法:リアルオプションの考え方を用いる。いくつかのステージを置いて試算する。
なお、成功時のインパクトや成功確率はビジネスモデルの卓越性や模倣困難性、想定市場規模、過去の実績(成長率や解約率など)、さらには経営陣の能力などから推定されることが多い。ただし、プロのベンチャーキャピタリストでも個社のバリュエーションは間違えることも多い。すべての企業の試算が当たる必要はなく、ポートフォリオ全体として想定リターンが実現されればいい、というのが彼らの考え方だからだ。
『グロービスMBA マネジメント・ブック[改訂4版]』
著:グロービス経営大学院 発行日:2026/9/2 価格:3,960円 発行元:ダイヤモンド社