
※本記事は、GLOBIS学び放題の学習コース、「フリー・キャッシュフロー (FCF・純現金収支)~価値評価の基礎~」の内容をもとにしています。実務で活用する方法など、より詳しく相関分析について知りたい方は、ぜひ動画をご覧ください。
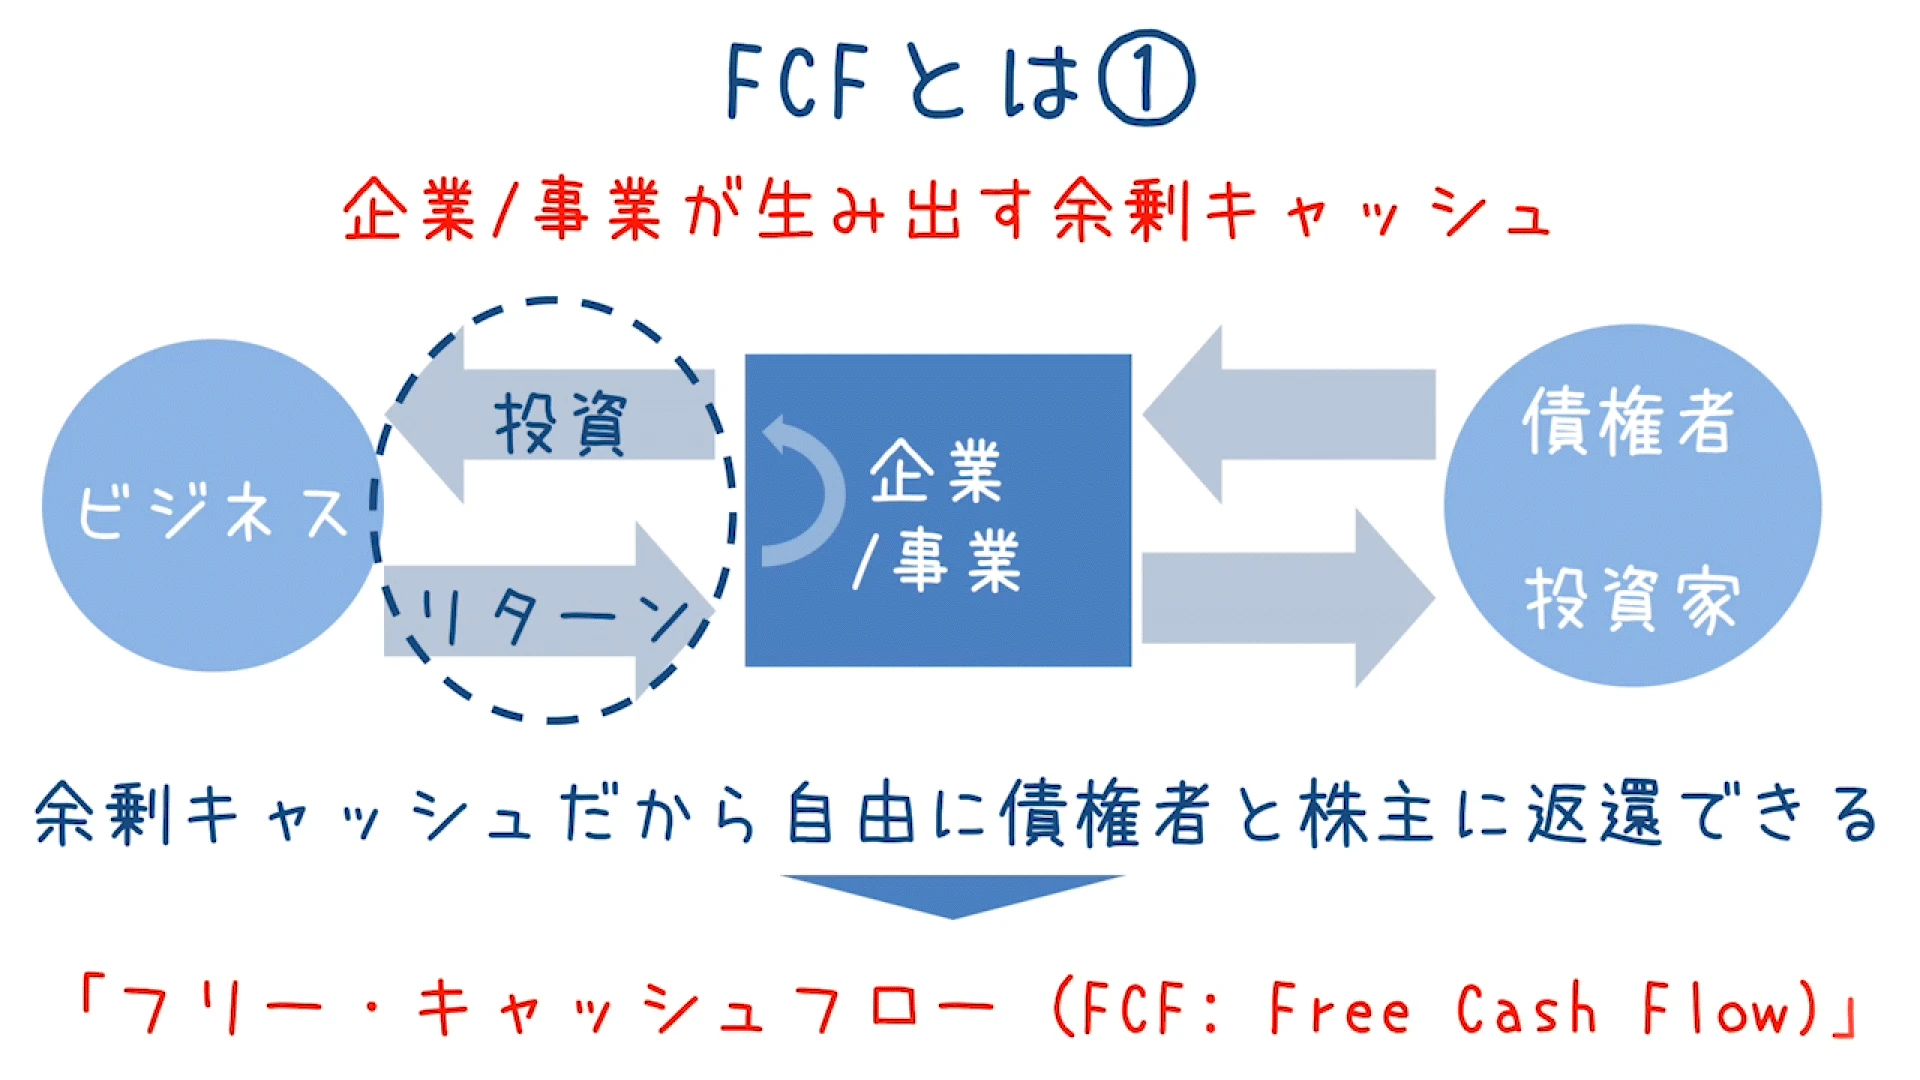
フリー・キャッシュフロー(FCF)とは?企業が生み出す「余剰キャッシュ」
フリー・キャッシュフロー(FCF)とは、企業や事業が生み出す、自由に使える余剰キャッシュのことです。 言い換えると、企業が行う投資と、その投資から得られるリターンの差額にあたります。
この余剰のキャッシュは、事業を続けるために必要な投資をすべて済ませたあとに残るお金です。そのため、お金の出し手である債権者(銀行など)や株主に返すことができます。「資金の出し手に自由に還元できるキャッシュ」であることから、「フリー」と呼ばれているのです。
身近な例で考えてみましょう。個人で喫茶店を開いた人が、1年間でコーヒー豆や人件費を差し引いて手元にお金を残したとします。しかし、古くなったエスプレッソマシンの買い替えや、来年の仕入れのための現金を確保しておかなければ、店は回りません。そうした必要な支出をすべて済ませたうえで、なお残るお金こそが、出資してくれた家族や返済先の金融機関に回せる「本当の余り」です。FCFは、この考え方を企業や事業の単位に当てはめたものだと言えます。
なぜ利益ではなくFCFで事業価値を判断するのか
投資判断において、P/L上の利益だけでは不十分とされる理由は、投資家が何を知りたいかにあります。
投資家は事業の価値を、P/L上の利益ではなく、その事業がいくらキャッシュを生み出すかで判断します。 事業価値を算定する際に用いる「その事業が将来生み出すキャッシュフロー」にも、通常はこのFCFが使われます。
なぜなら、投資家にとって重要なのは「投資したビジネスから、最終的にいくらお金が戻ってくるか」だからです。利益は会計上のルールに沿って計算された数字であり、手元に入ってきた現金の額とは必ずしも一致しません。たとえば、売上を計上していても代金の回収が数カ月先であれば、利益は出ていても現金はまだ入ってきていません。利払いや配当は、帳簿上の利益ではなく実際の現金からしか支払えないのです。
FCFは債権者と株主に帰属するキャッシュフローであり、利払いや配当の原資となるものです。この点を押さえておくと、会計・財務の担当者でなくても、事業計画や投資案件の議論で「その数字は現金ベースで見るとどうなるのか」という本質的な問いを立てられるようになります。
FCFの求め方は「リターン-投資」が基本
FCFの公式は、事業からのリターンから、事業への投資を差し引くというシンプルな構造になっています。
リターン部分:営業利益から出発する理由
リターンの計算は、損益計算書の営業利益を起点にします。ここがFCFを理解するうえでの大切なポイントです。
FCFは債権者と株主のものでした。債権者への利払いは企業にとってはコストですが、債権者から見ればリターンです。また、当期純利益は株主の取り分です。つまり、債権者や株主の取り分を差し引く前の利益として、営業利益を用いるのです。そのうえで、債権者にも株主にも属さない税金分を差し引きます。
さらに、減価償却費を足し戻します。たとえば600万円の機械を購入し、6年かけて毎年100万円ずつ費用計上する場合、2年目以降の100万円は帳簿上の費用であって、その年に現金が出ていくわけではありません。減価償却費は実際にはキャッシュアウトしていない費用であるため、足し戻す必要があるのです。
投資部分:設備投資と運転資本の増減
投資には、工場や設備などへの投資と、運転資本(ワーキングキャピタル)の前年度からの増減分の2種類があります。後者は、日々のオペレーションに必要な投資と言い換えられます。
設備投資は直感的に理解しやすいものの、運転資本の増減がなぜ投資にあたるのかは、つまずきやすい部分です。公式の詳しい組み立て方や、実際の数字を使った計算の流れは動画で解説されていますので、ぜひ確認してみてください。
売上が伸びるほどFCFが減る?成長局面の落とし穴
FCFを見るうえで最も注意したいのが、事業が成長しているときの運転資本の動きです。
運転資本が前年と同じ水準であれば、追加の資金手当ては必要ありません。追加のキャッシュが必要になるのは、運転資本が前年より増えたときです。売上が増えると、それに比例して流動資産も流動負債も増えるため、運転資本も増えます。 その増加分は何らかの形で資金を確保しなければならないため、投資として差し引くのです。
たとえば、取引先からの注文が倍増した卸売業者を想像してみてください。売上は伸びて利益も増えていますが、そのぶん多くの在庫を抱え、入金待ちの売掛金も膨らみます。仕入れ代金の支払いは待ってくれません。こうして**「利益は順調なのに、手元の現金が足りない」という状態**が生まれます。いわゆる黒字倒産のリスクも、この構造と深く関係しています。
成長によって営業利益が伸びていても、運転資本の増加によってFCFはさほど増えないことがあるのです。同様に、大きな設備投資を行った年も、営業利益が好調に見えてFCFは少なくなる可能性があります。利益とFCFがどれほど食い違いうるのかは、動画内の計算例で具体的に示されています。
FCFは資金調達の方法に左右されない
FCFのもう一つの重要な特徴は、資本構成から独立したキャッシュフローであるという点です。
FCFの計算には、支払利息や配当が含まれません。 そのため、事業に必要な資金を借り入れで調達したのか、株式で調達したのかといった調達方法の影響を受けません。
この性質がなぜ重要なのでしょうか。同じ内容の事業を2社が手がけていて、一方は銀行借り入れ中心、もう一方は自己資本中心で運営しているとします。最終的な純利益で比べると、借り入れの多い会社は利払いのぶん利益が小さく見えます。しかし、事業そのものが生み出す力は変わりません。FCFを使えば、お金の集め方の違いに惑わされず、事業そのものの稼ぐ力を比較できるのです。
事業部門の担当者にとっても、この視点は役立ちます。「この事業はどれだけ現金を生むのか」と「その資金をどう調達するのか」を切り分けて考えられるため、投資案件の議論を整理しやすくなります。
まとめ:FCFを理解すると「事業の本当の稼ぐ力」が見えてくる
フリー・キャッシュフローは、企業や事業が生み出す余剰キャッシュであり、債権者や株主に還元できるお金です。投資家は利益ではなくFCFをもとに事業の価値を判断します。
求め方の基本は「リターン-投資」です。営業利益から税金を引き、減価償却費を足し戻したものがリターン、設備投資と運転資本の増加分が投資にあたります。特に成長局面では、利益が伸びていても運転資本の増加によってFCFが伸び悩むことがあるため注意が必要です。
この考え方を身につけると、新規事業や投資案件の企画書を作る場面、事業計画の妥当性を検討する場面、取引先や自社の財務状況を読み解く場面で、利益の数字だけでは見えないリスクに気づけるようになります。会計・財務の専門職でなくても、「現金ベースで見るとどうか」という視点を持つことは、経営層や財務部門と同じ目線で議論するための大きな武器になるはずです。
■実務で活用する方法など、より詳しくフリー・キャッシュフローについて知りたい方はこちら
■その他、おすすめの動画はこちら
■GLOBIS 学び放題で、さらに学びを深めませんか?
GLOBIS 学び放題は、ビジネススクールを運営するグロービスの動画学習サービスです。
上記でご紹介した目標設定、マネジメントに関連する動画を始め、マーケティングや経営戦略など、14カテゴリのビジネススキルが学び放題。
▼特徴▼
- MBAほかで教える講師監修の高品質なビジネス動画を提供
- 17,800本以上の動画(※2025年4月時点)を毎月書籍1冊分の価格で見放題
- 1動画3分〜、スマホやアプリでいつでもどこでも学べる
- ビジネスの原理原則〜最新トレンドまで、仕事に役立つ実践的な知識を体系的に網羅
- 初級・中級・実践まで自分に合うレベルを選べる
- オンラインイベントやユーザー主催の勉強会などで、一緒に学ぶ仲間に出会える
第20回日本e-Learning大賞で厚生労働大臣賞を受賞!
ユーザーアンケートの結果、90%以上の利用者が高評価!
GLOBIS学び放題で、あなたの可能性を広げる一歩を始めませんか?
▼さらに詳しい情報や、無料体験はこちらから▼