
※本記事は、GLOBIS学び放題の学習コース、「損益計算書 ~企業の収益と費用の状態を読み解く~」の内容をもとにしています。実務で活用する方法など、より詳しく損益計算書について知りたい方は、ぜひ動画をご覧ください。
「最終赤字」と「営業赤字」を分けて考える
まず押さえておきたいのは、ニュースで使われる「赤字」という言葉が、実は複数の異なる意味を含んでいるという点です。
決算に関する報道では「最終赤字」「営業赤字」といった表現が登場します。この二つの違いは、確定値か見込み値かでも、通期か期中かでもありません。違いは「会社全体としての赤字か、本業だけについての赤字か」という点にあります。
最終赤字とは当期純利益がマイナスであること、つまり1年間の会社全体としての儲けがマイナスだったことを指します。一方の営業赤字は、その会社の本業からの利益がマイナスだったことを意味します。
この区別が重要なのは、両者が示す企業の状態がまったく異なるからです。たとえば、本業は堅調に伸びているのに、不採算事業からの撤退にともなう一時的な損失を計上した結果、最終的に赤字になるケースがあります。この場合、見出しだけを見て「業績悪化」と判断するのは早計です。逆に、資産の売却益によって最終利益は黒字でも、本業そのものは赤字という企業もあります。どちらの利益で赤字なのかを確認して初めて、その企業に何が起きているのかが見えてくるのです。
損益計算書とは何か
ここでは、そもそも損益計算書がどのような書類なのかを確認します。
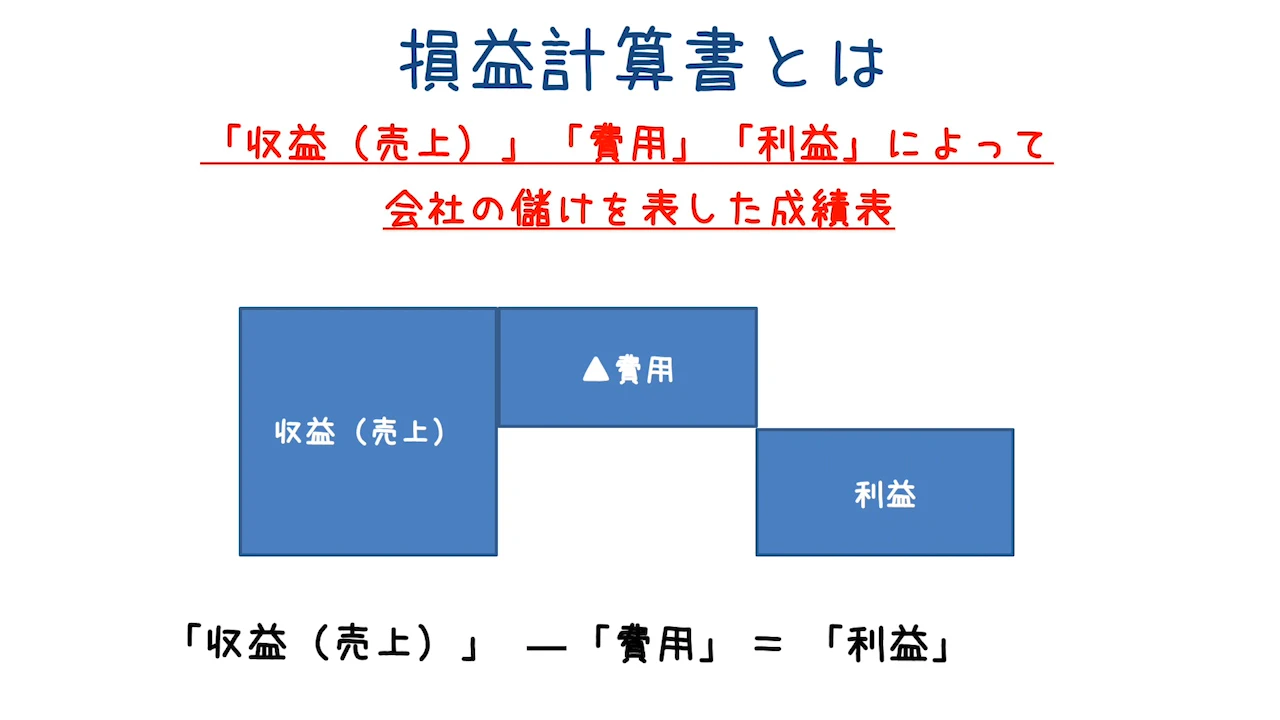
損益計算書とは、収益・費用・利益によって会社の儲けを表した、いわば会社の成績表のようなものです。言い換えれば、会社が事業を通じて得た収益から、事業に必要だったさまざまな費用を差し引いた結果、どれだけの利益が残ったかをまとめた書類です。
では、なぜ収益と費用を単純に一度だけ差し引くのではなく、段階を分けて示す形式になっているのでしょうか。理由は、費用の性質がそれぞれ異なるからです。商品そのものをつくるためにかかった費用と、それを売るためにかかった費用、資金調達にともなって発生した費用、そして一度きりの臨時的な損失は、いずれも会社の儲けを減らす要因である点は同じですが、経営上の意味はまったく違います。
すべてを一括で処理してしまうと、「どこで儲けているのか」「どこで失っているのか」が見えなくなってしまいます。損益計算書が段階的な構造を持っているのは、企業活動の性質ごとに成果を切り分けて把握できるようにするためなのです。
損益計算書は5つの利益で構成される
続いて、損益計算書の全体像を、利益の並び順に沿って整理します。
損益計算書は、商品やサービスを売ったときに得られる収益である売上高から始まり、そこからコストを段階的に差し引きながら、5つの利益を順に算出していく構造になっています。
売上高から売上原価を引いたものが1つ目の売上総利益。そこから販売費及び一般管理費を引いたものが2つ目の営業利益。営業利益に営業外損益を加味したものが3つ目の経常利益。経常利益に特別損益を通算したものが4つ目の税金等調整前当期純利益。そして税金を差し引いた最後に残るのが当期純利益です。
この並びは単なる計算手順ではありません。上に行くほど「本業に近い活動の成果」、下に行くほど「会社全体としての最終的な結果」を表すという意味を持っています。だからこそ、どの段階の数字を見ているかによって、読み取れる情報が変わってくるのです。
①売上総利益(粗利)
最初の利益は、商品やサービスを「つくった段階」での儲けを示すものです。
売上総利益は、売上高から売上原価、つまり商品やサービスを生み出すためにかかった費用を差し引いた利益です。粗利と呼ばれることもあります。
この利益が示しているのは、その商品やサービス自体が、原価に対してどれだけの価値を市場で認められているかという点です。売上総利益が薄い場合、原価が高すぎるのか、それとも価格を十分に取れていないのか、いずれにせよ提供しているもの自体の収益構造に課題があることを示唆します。逆にここが厚ければ、事業の土台としての商品力があると判断できます。すべての利益の出発点になる数字だけに、もっとも根本的な指標だといえます。
②営業利益
2つ目の利益は、本業でどれだけ稼げているかを示す数字です。
営業利益は、売上総利益から販売費及び一般管理費、つまり商品やサービスを売るために必要な費用を差し引いた利益です。
この段階で初めて、「本業として成立しているかどうか」が見えてきます。どれだけ粗利の厚い商品を持っていても、それを届けるために過大なコストがかかっていれば、事業としては成り立ちません。逆に、粗利率はさほど高くなくとも、効率的な販売体制によって営業利益をしっかり確保している企業もあります。
冒頭で触れた「営業赤字」とは、この営業利益がマイナスになっている状態です。本業そのものが利益を生んでいないという意味であり、経営としてはもっとも重く受け止めるべきシグナルだといえます。
③経常利益
3つ目の利益は、本業に加えて財務活動の影響まで含めた、企業の「通常の実力」を示します。
経常利益は、営業利益に営業外収益と営業外費用、すなわちお金の貸し借りなどの財務活動から生じた損益を加味した利益です。
なぜ本業とは別枠で扱うのかといえば、財務活動から生じる損益は、商品やサービスの競争力とは別の要因で決まるからです。たとえば、借入金の多い企業は支払利息の分だけ利益が圧縮されますし、金利環境や為替の動き次第でも数字は変動します。これらは事業運営の巧拙というより、財務体質や外部環境を映す数字です。
営業利益と経常利益の差を見れば、その企業が財務面でどのような構造を抱えているかを推し量ることができます。両者が大きく乖離している場合は、その理由を確認する価値があります。
④税金等調整前当期純利益
4つ目の利益は、一時的な損益まで含めた、その年ならではの結果を示します。
税金等調整前当期純利益は、経常利益に特別利益と特別損失を通算した利益です。特別損益とは、その期に限って発生した臨時的な利益や損失を指します。
ここで扱われるのは、毎年繰り返し発生する性質のものではない項目です。だからこそ、経常利益とは切り分けて示す必要があります。恒常的な収益力と、その年だけの特殊事情を混ぜてしまうと、企業の実力を見誤ることになるからです。
冒頭で述べた「本業は好調なのに最終赤字」というケースの多くは、この段階で大きな特別損失が計上されたことによって生じます。数字の大きさだけでなく、それが一時的なものなのか継続的なものなのかを見極める視点が欠かせません。
⑤当期純利益
最後の利益は、1年間の活動を締めくくる最終的な儲けです。
当期純利益は、税金等調整前当期純利益から法人税や住民税といった税金を差し引いて、最後に残った利益です。最終利益とも呼ばれ、1年間の企業活動の最終的な成果を表します。
この数字は、株主への配当の原資となり、また内部留保として翌期以降の投資に回される性質を持ちます。その意味で、企業の将来的な成長余力とも直結する重要な指標です。
ただし、ここまで見てきたとおり、当期純利益は本業の成果に加えて、財務活動、臨時的な損益、税金といった複数の要素が積み重なった結果です。最終利益だけを見て企業を評価するのではなく、そこに至るまでのどの段階で何が起きたのかを追うことが、正しい理解への近道になります。
まとめ
最後に、損益計算書を読めるようになることで、日々の仕事にどのような変化が生まれるのかを整理します。
損益計算書は、5つの利益がそれぞれ異なる問いに答える構造になっています。売上総利益は商品そのものの収益力、営業利益は本業としての成立性、経常利益は財務体質を含めた通常の実力、税金等調整前当期純利益はその年固有の事情、そして当期純利益は最終的な成果を示します。この段階構造を理解しているかどうかで、同じ決算数字から読み取れる情報量は大きく変わります。
この理解は、幅広い場面で役立ちます。競合他社の動向を分析する際には、「赤字転落」という見出しの裏側にある実態を自分で確かめられるようになります。自社の状況を把握する際にも、どの段階で利益が削られているのかを特定できれば、課題がコスト構造にあるのか、販売体制にあるのか、財務面にあるのかを切り分けて考えられます。取引先や投資先を評価する場面でも、数字の意味を取り違えるリスクを減らせます。
会社の業績を伝えるニュースは日々流れていますが、用語の意味がわかれば、その内容の理解度は格段に深まります。まずは自分の会社の損益計算書を手に取り、5つの利益がどのような数字になっているかを確かめてみてはいかがでしょうか。数字が読めるようになると、これまで背景として流していた情報が、判断材料として立ち上がってきます。
■実務で活用する方法など、より詳しく損益計算書について知りたい方はこちら
■その他アカウンティングのポイントを学べるおすすめの動画はこちら
■GLOBIS 学び放題で、さらに学びを深めませんか?
GLOBIS 学び放題は、ビジネススクールを運営するグロービスの動画学習サービスです。
上記でご紹介した目標設定、マネジメントに関連する動画を始め、マーケティングや経営戦略など、14カテゴリのビジネススキルが学び放題。
▼特徴▼
- MBAほかで教える講師監修の高品質なビジネス動画を提供
- 17,800本以上の動画(※2025年4月時点)を毎月書籍1冊分の価格で見放題
- 1動画3分〜、スマホやアプリでいつでもどこでも学べる
- ビジネスの原理原則〜最新トレンドまで、仕事に役立つ実践的な知識を体系的に網羅
- 初級・中級・実践まで自分に合うレベルを選べる
- オンラインイベントやユーザー主催の勉強会などで、一緒に学ぶ仲間に出会える
第20回日本e-Learning大賞で厚生労働大臣賞を受賞!
ユーザーアンケートの結果、90%以上の利用者が高評価!
GLOBIS学び放題で、あなたの可能性を広げる一歩を始めませんか?
▼さらに詳しい情報や、無料体験はこちらから▼