
数字の見え方が変わると、会社の見え方が変わる
会計基準の変更は、単なる経理部門の問題ではない。利益、資産、負債、各種指標などの見え方を変え、投資家からの評価、金融機関との関係、投資判断、事業戦略にも影響するため、ビジネスリーダーも概要を理解しておく必要がある。重要なのは、会計基準が変わったからといって事業そのものの経済価値が変化するわけではない一方、数字の見え方が変わることで経営判断や外部からの評価が変わり得ることである。
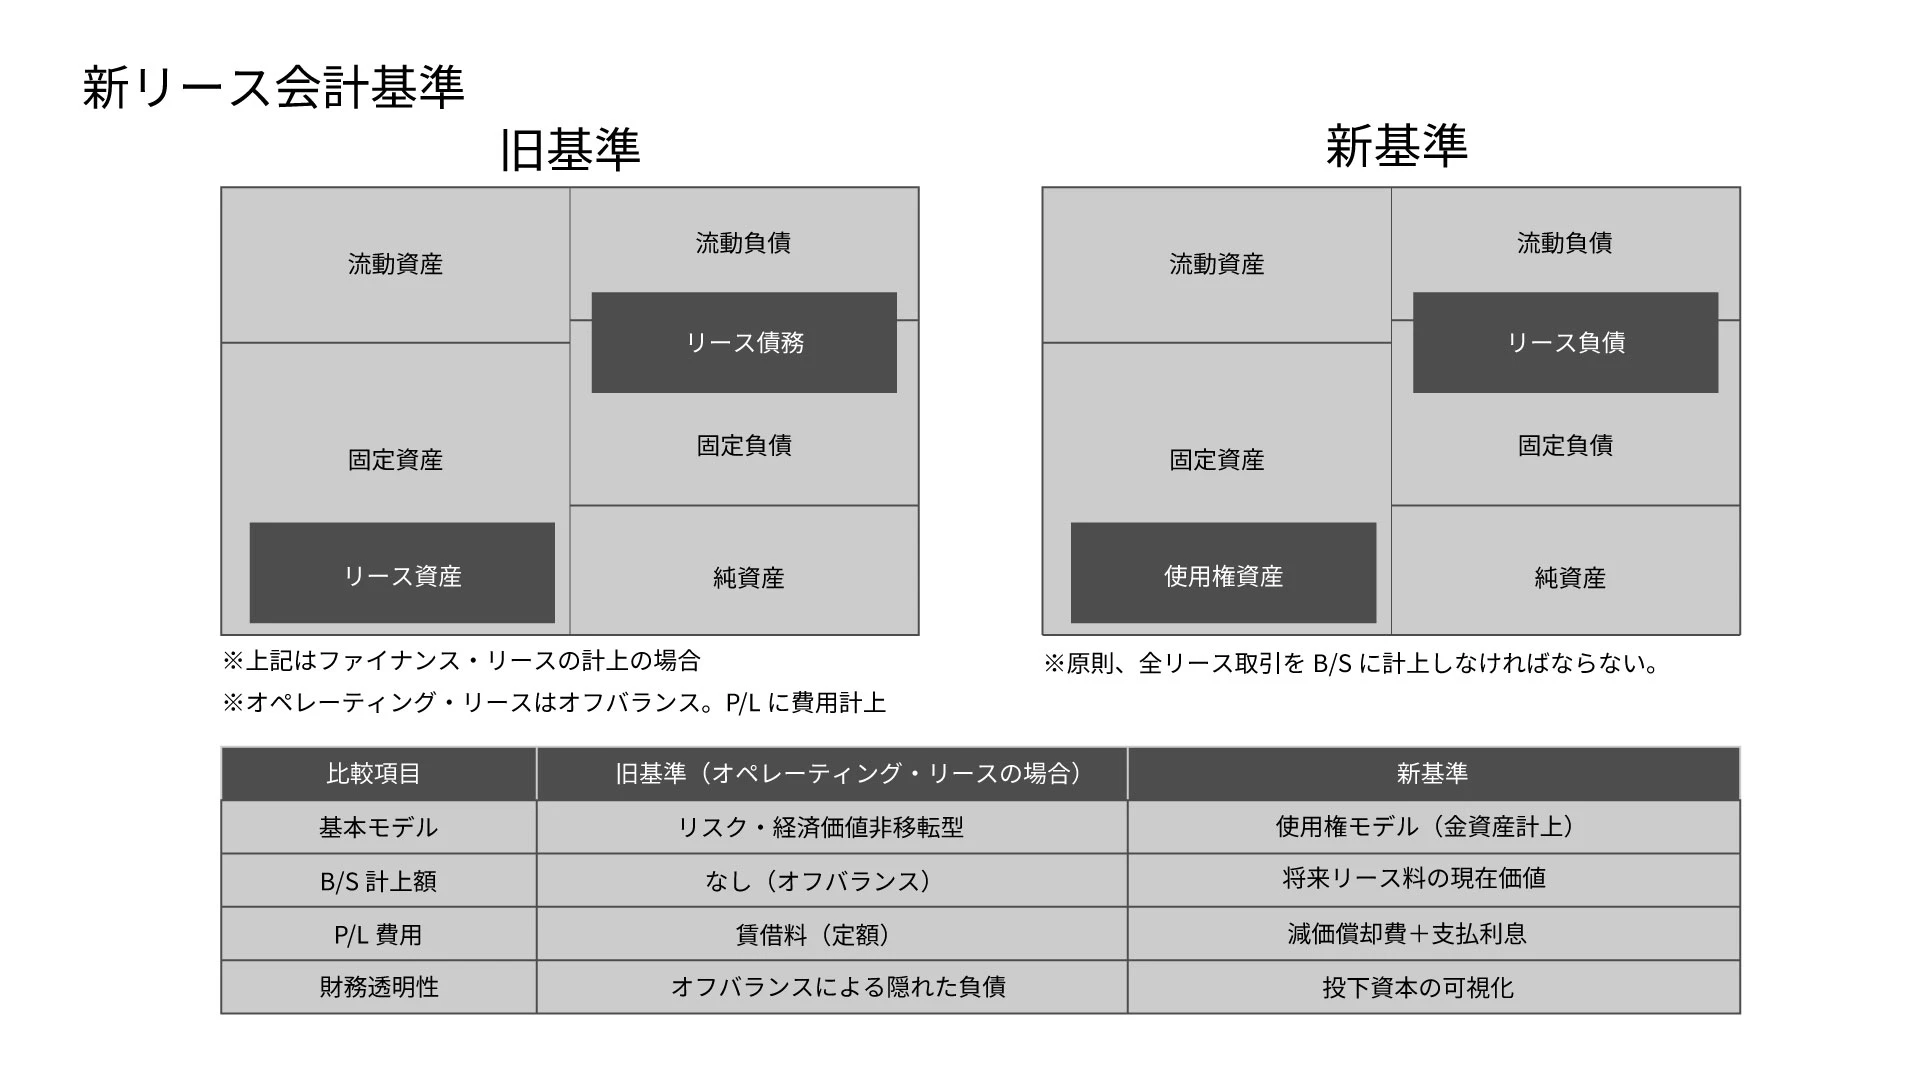
その代表例が、2027年4月1日以後開始する事業年度から原則として強制適用される新リース会計基準である。新基準では、原則として使用権資産とリース負債を貸借対照表に計上する。従来、貸借対照表に表れにくかったリース契約がオンバランス化されるため、資産と負債がともに増加する可能性が高い。
特に影響が大きいのは、多数の店舗やオフィス、倉庫、車両などを借りている企業である。負債増加によってROE(自己資本比率)などが低下する一方、従来の賃借料の一部が減価償却費や利息として認識されるため、利益指標の見え方が変わる。また、契約書に「リース」と書かれていなくても、実質的に特定資産の使用権を得ている契約も対象になる場合があるのだ。
◇ ◇ ◇
POINT
新リース会計は、従来は見えにくかったリース取引を貸借対照表に反映し、企業の投下資本や財務構造をより実態に近づける改革である。背景にはIFRSとの会計コンバージェッスがあり、経営者には財務数値の変化を前提とした意思決定力が求められる。
新リース会計で何か変わるのか
2027年4月1日以降に開始する事業年度から、日本基準において新リース会計基準が強制適用される(2025年4月以降開始事業年度より早期適用可)。この基準の最大の特徴は、原則としてすべてのリース取引を貸借対照表に計上する点にある。従来、日本基準ではオペレーティング・リースの多くがオフバランス処理され、損益計算書上は賃借料として費用処理されてきた。新リース会計基準ではリースを「原資産を使用する権利を一定期間にわたり対価と交換に移転する契約又は契約の一部分」と定義する。原資産とは、リースの対象となる資産である。この変更の目的は単なる会計処理のテクニックではなく、企業の資産・負債構造をより実態に近づけることだ。新リース会計基準では、リース取引において、借手と貸手の立場から求められる会計処理について定めているが、最初に確認すべきは契約にリースが含まれるかどうかである。
導入の背景:会計コンバージェンスという潮流
新リース会計の背景には、国際財務報告基準(IFRS)との会計コンバージェンスがある。 IFRSではすでに、借手側は原則すべてのリースをオンバランス処理する考え方が採用されている。リースの対象となる資産を使用している以上、将来にわたる支払義務が存在する。それを貸借対照表に反映しないのは、投資家にとって十分な情報開示とはいえないという考え方である。
財務数値への影響
新リース会計の適用により、総資産と負債は増加する。その結果、自己資本比率やROA、ROICなどの財務指標は悪化する可能性が高い。しかし重要なのは、これは新たな負債が生まれたわけではなく、これまで見えていなかった実質的な資産と負債が可視化されただけだという点である。経営者は、「自社はどれだけの資本を使って事業を回しているのか」という問いにより正確に向き合う必要がある。
具体例:業務用冷蔵庫をリースで導入する企業の場合
たとえば、外食チェーンが店舗で使用する業務用冷蔵庫を5年間のリース契約で導入しているケースを考える。年間のリース料は1台当たり200万円とする。従来の会計処理では、この200万円は毎年の費用として損益計算書に計上されるだけで、貸借対照表には何も残らなかった。そのため、冷蔵庫を自社で購入した場合と比べて、財務諸表上は資産をあまり持たない、身軽な経営に見えていた。
一方、新リース会計では、このようなリース契約であっても、実質的に5年間使い続けることが前提であれば、契約開始時点で将来5年分のリース料を現在価値に割り引いた金額を「使用権資産」として計上し、同時に同額の「リース負債」を認識する。損益計算書上の扱いも変わる。これまで「リース料」として一括で販管費に費用計上されていた金額は、冷蔵庫の使用権に対する減価償却費と、リース負債に対する支払利息に分けて計上される。その結果、営業利益は従来よりも高く見える一方で、キャッシュフローは変わらない。この変更は、単なる見せ方の違いではない。経営者は、自社が店舗運営のためにどの程度の設備を、どれだけ長期間使う前提で事業を行っているのかを、財務数値を通じてより正確に把握できるようになる。業務用冷蔵庫のような身近な設備であっても、新リース会計は経営の前提条件を可視化する効果を持っている。
経営への示唆:リースは戦略判断の対象へ
新リース会計は、リースか購入かという意思決定を、より戦略的なテーマへと引き上げる。「初期投資を抑えたいからリース」という単純な判断ではなく、資本効率や契約期間、事業の柔軟性を含めた総合的な判断が求められる。また、社内に点在する契約の中から「リースに該当する取引」を把握する体制整備も不可欠となる。
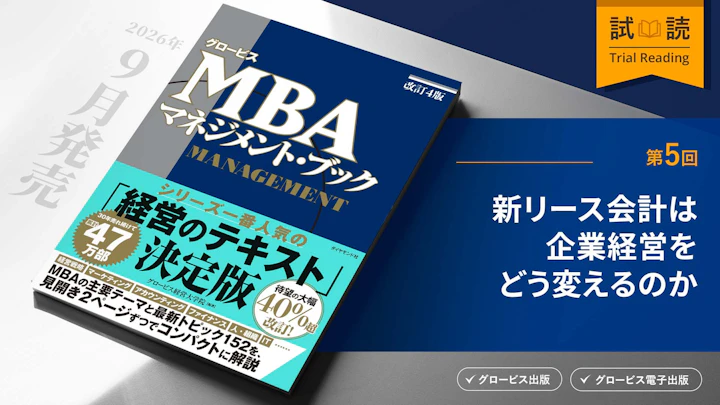
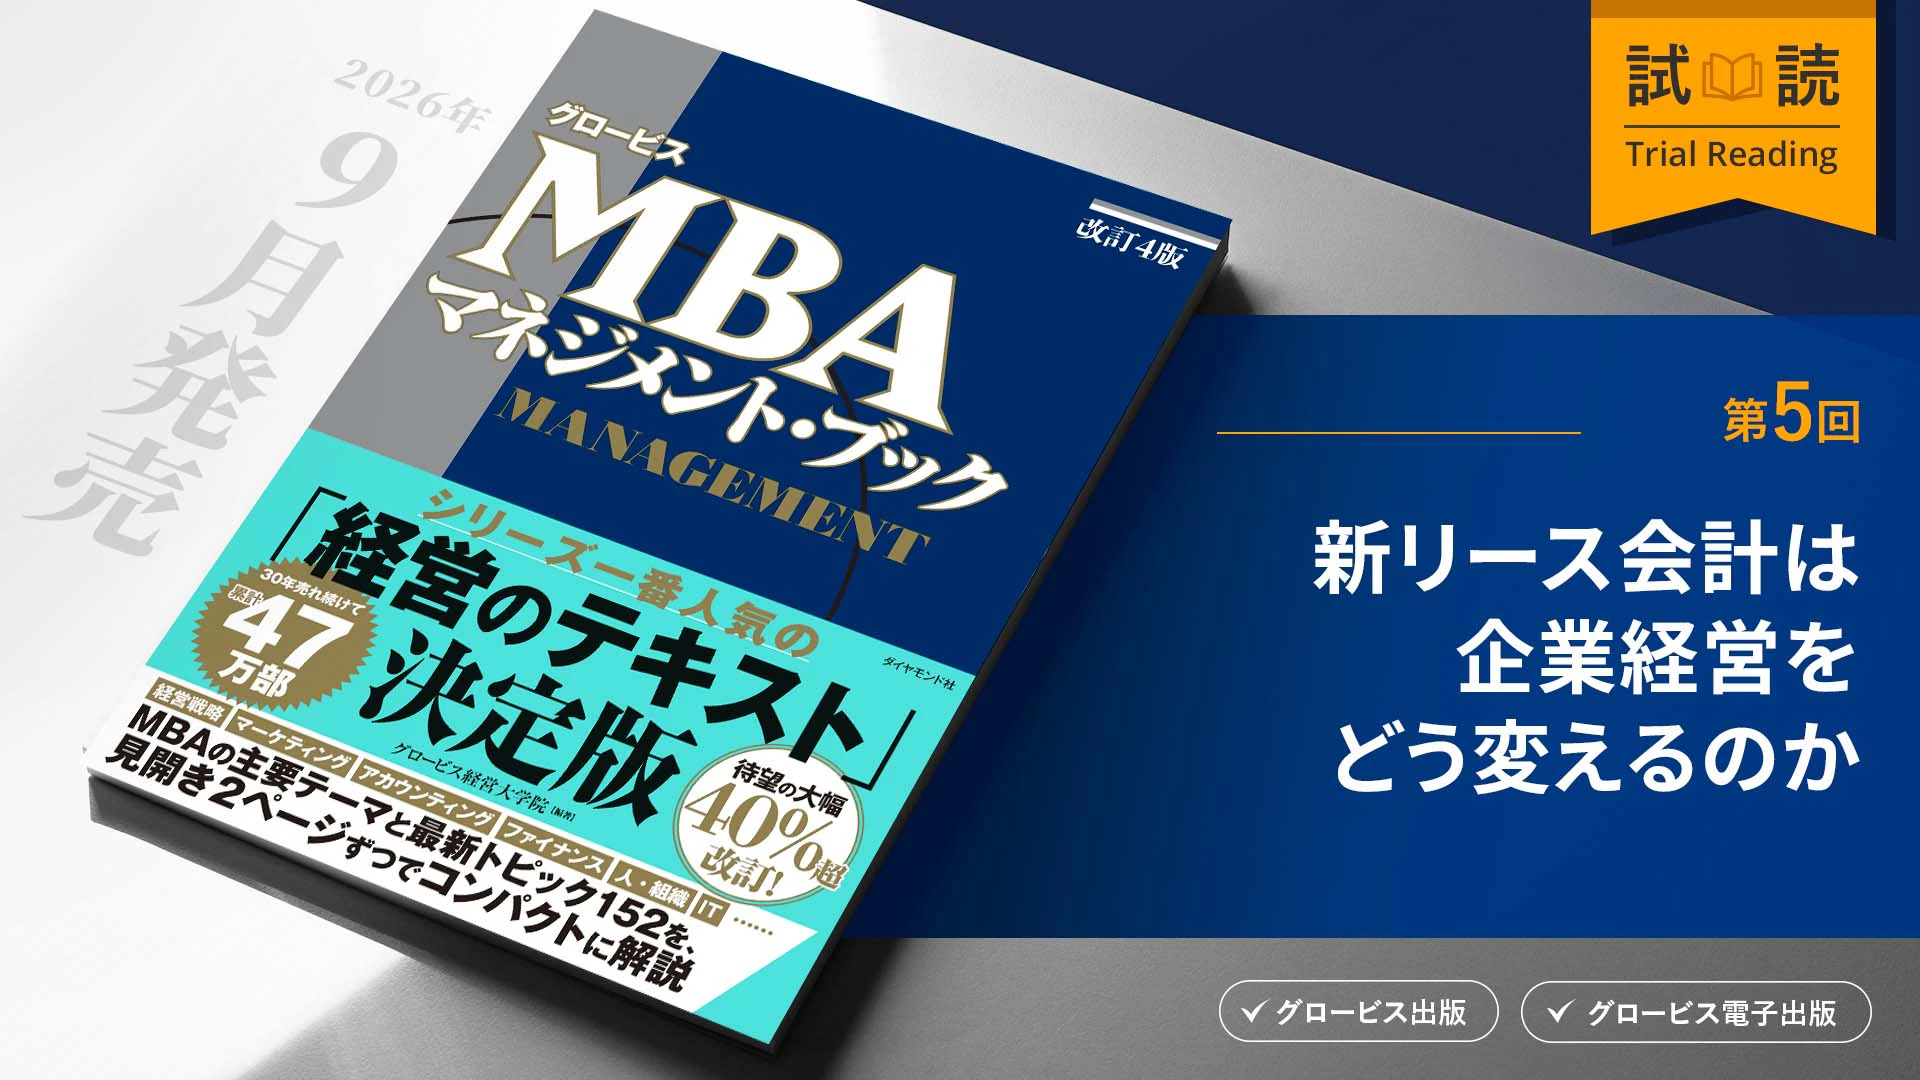
『グロービスMBA マネジメント・ブック[改訂4版]』
著:グロービス経営大学院 発行日:2026/9/2 価格:3,960円 発行元:ダイヤモンド社