
「売上」にはどんな意味がある?
2021年から適用された「収益認識に関する会計基準」は、端的にいえば「売上をいつ、いくら計上するのか」を定める新しいルールである。会計担当者だけの問題と思われがちだが、ビジネスリーダーにとっても重要である。なぜなら、売上は企業の成長や事業評価を測る最も基本的な数字であり、その計上方法によって業績の見え方が変わるからだ。
特に意識すべきは、「契約した」「請求した」「入金された」=売上ではないという点である。新しい基準では、顧客との契約を確認し、企業が何を提供する義務を負っているかを特定したうえで、その義務を果たした時点または期間に応じて収益を認識する。そのため、複数の商品・サービスをセットで販売する場合や、保守、返品、値引きなどを伴う取引では、営業現場が考える「売上」と会計上の売上に差が生じることがある。
特に一般のビジネスリーダーが意識すべきは、売上計上のタイミングがKPIや予算管理に影響するという点、そして営業等の施策の変更を経理・財務部門と早期に共有することである。例えば、販売促進のために無料サービスを追加しただけでも、配分が変わり、当期の売上額が変化する可能性があるのだ。
重要なのは会計基準を丸覚えすることではない。どの会計基準の変更が自分や自部署の仕事に影響を与えるかを理解し、事業戦略と会計をつなげて考えられることである。
◇ ◇ ◇
POINT
従来は、売上高(収益)は実現主義にしたがって認識されていた。「収益認識に関する会計基準」は、実現主義と根幹では大きな違いはないが、売上の認識をより具体的に規定するものである。
実現主義の限界と新しい会計基準
実現主義は、財貨または役務の移転(商品の引き渡しなど)と、これに対する現金等価物(現金や売掛金、受取手形など)の取得の時点で収益を認識する考え方だ。たとえば飲食店が顧客に料理を提供し、顧客が現金やキャッシュレス決済で支払いを行えば、その時点で売上を計上する。
しかし、ビジネスによっては取引や契約が複雑で、実現主義の要件を満たしているかどうかの判断が難しい場合がある。たとえばメンテナンス込みのサービスを販売した場合、その売上をどのようなタイミングで計上するかは簡単な話ではない。そのようなケースでは、取引ごとに実現主義の要件に照らして売上計上の是非を判断せざるをえず、企業によって売上の計上時期や金額にばらつきが生じることがあった。売上高は企業の業容を示す代表的な数値であるにもかかわらず、それがばらつくことは好ましいことではない。
この課題を解決すべく定められたのが新しい収益認識会計基準、すなわち「収益認識に関する会計基準」(2021年4月1日以降開始事業年度から適用)である。それまでの方法と大きな違いはないが、売上高の認識をより具体的に規定している。また、IFRSとのコンバージェンスの意味合いもあり、グローバル標準の潮流に沿った形になっている。
5つのステップ
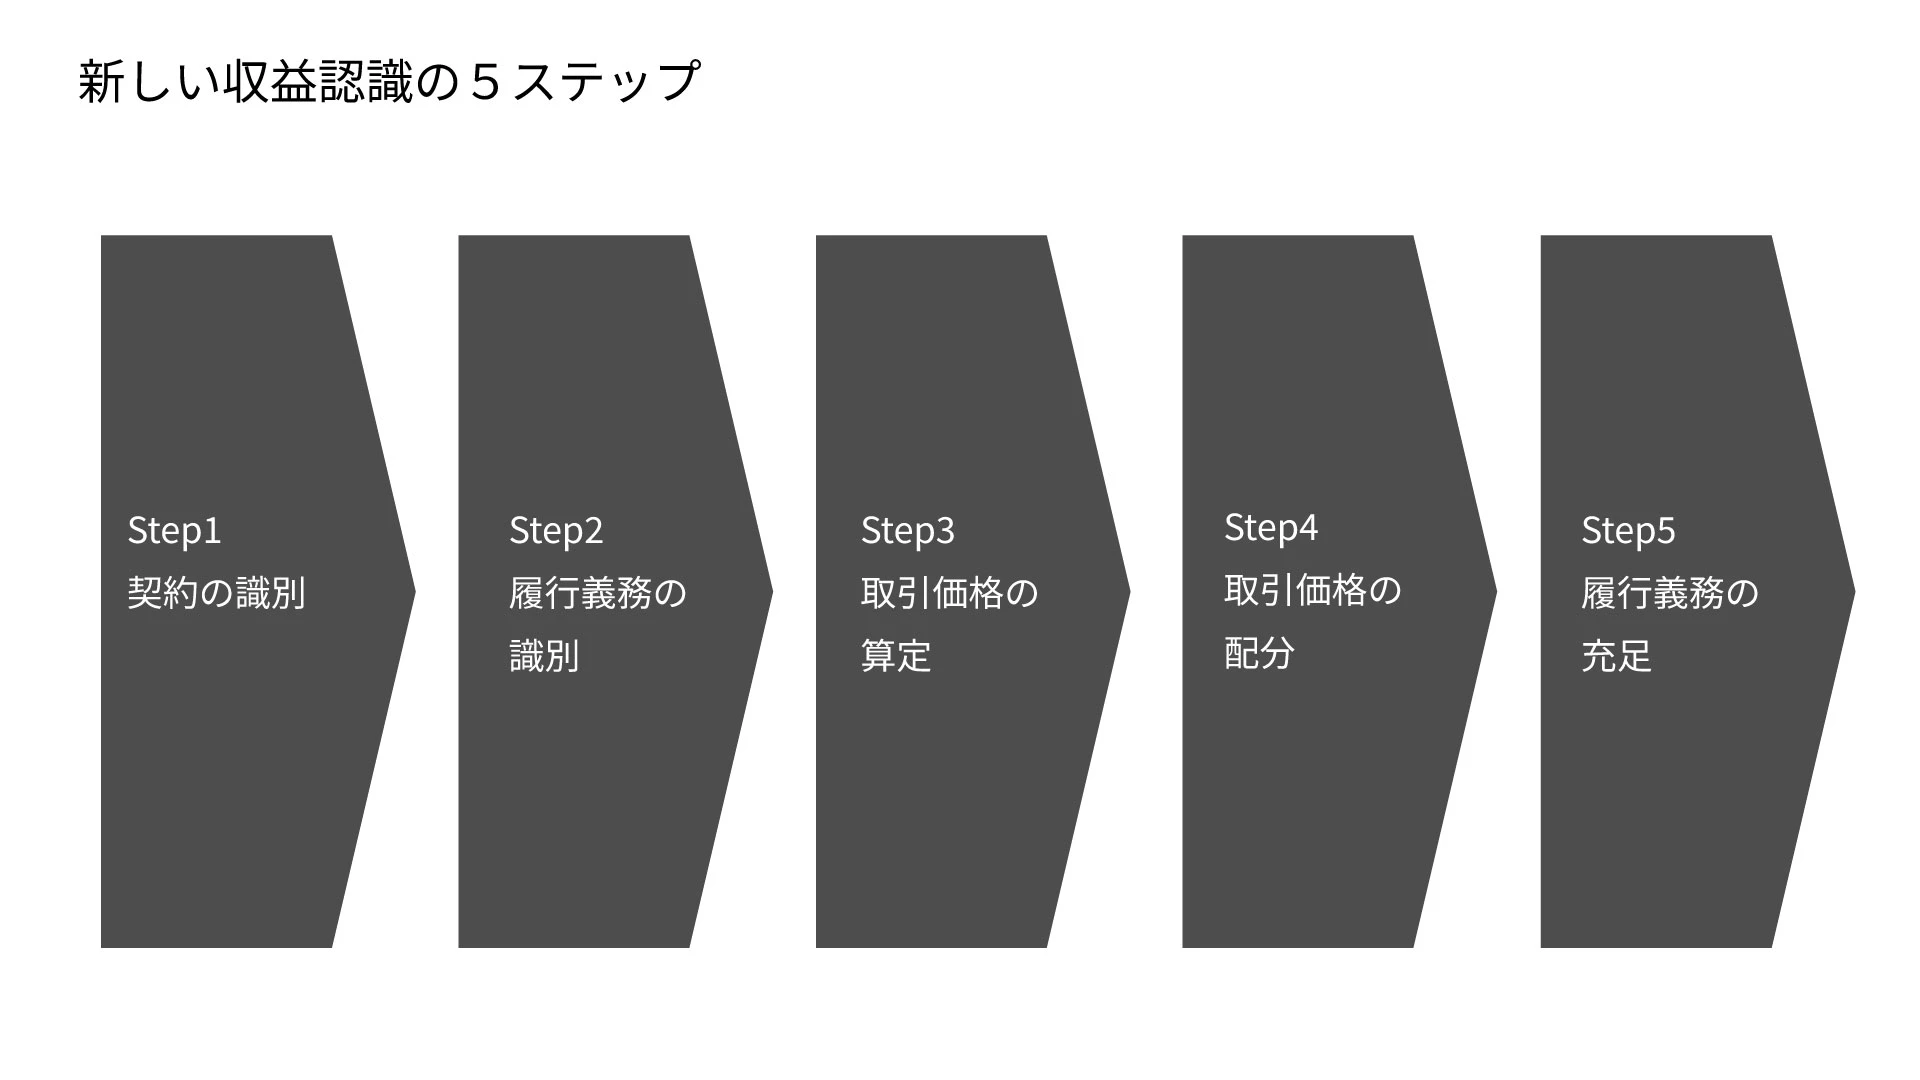
新しい収益認識会計基準では自社製品・サービスの提供ごとに以下の5つのステップで収益を認識する(図参照)。
- ステップ1「契約の識別」:契約の識別5要件(本書では割愛)に基づき、取引が収益認識基準の適用範囲である「顧客との契約」に該当するかを確認する
- ステップ2「履行義務の識別」:履行義務には、商品の引き渡しのような単純なケースもあれば、保守管理サービスのように一定期間にわたって果たされる場合などがある。履行義務がどのように果たされるかによって、売上の計上タイミングなどは異なってくる
- ステップ3「取引価格の算定」:契約全体における取引価格を算定する
- ステップ4「取引価格の配分」:1つの契約の中に履行義務が複数存在する場合、各履行義務に対して取引価格を配分する
- ステップ5「履行義務の充足」:履行義務が充足されるタイミングが一時点なのか、一定期間にわたるのかを判断する。そして、履行義務の充足時点、あるいは充足期間にわたってステップ4で配分された金額を収益として認識する。
このようにステップは明示されたものの、実務上の難しさは残っている。たとえば実務では、「別個の履行義務かどうか」「一定期間か、一時点か」などを検討しなくてはならないシーンが非常に多く、それを正確に判断するには企業の会計・財務スキルに大きく依存せざるを得ない。また、現実の商慣行を、無理に会計の規則に当てはめる結果、経理部門の負担が増すという問題も指摘されている。こうした難しさもあり、強制適用対象(上場企業など)以外の非上場の小企業ではこの基準を採用しないケースも多い。
保守サービスの販売例
製品と3年間の保守サービスをセット価格の18万円で販売したとする。従来は、製品の販売時に18万円の売上計上をすることが多かった。
収益認識会計基準では、製品と3年間の保守サービスについて、通常の販売価格をまず求める。たとえば通常販売価格が製品16万円、3年間保守サービスを4万円としよう。この場合、製品の販売価格は14万4000円(=180,000円×160,000円÷200,000円)、保守サービスは3万6000円(=180,000円×40,000円÷200,000円)となる。そして、製品分の売上は販売時に計上し、保守サービスについてはサービス提供期間にわたって計上する。
その結果、1年目の売上は14万4000円+12,000円= 156,000円となり、2年目、3年目の売上は12,000円となる。
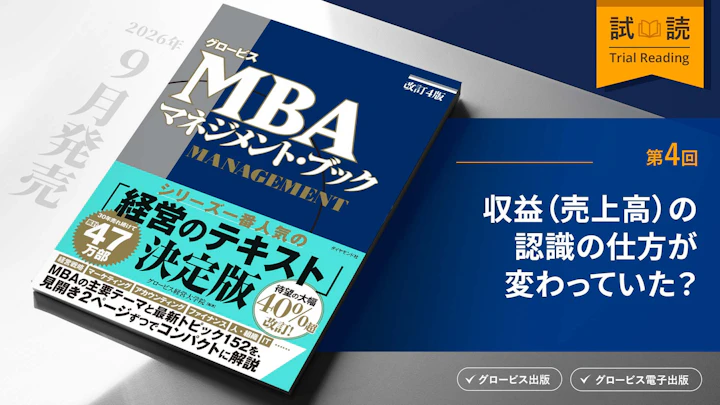
『グロービスMBA マネジメント・ブック[改訂4版]』
著:グロービス経営大学院 発行日:2026/9/2 価格:3,960円 発行元:ダイヤモンド社