
※本記事は、GLOBIS学び放題の学習コース、「DCF法による株価推計 ~企業価値と株価を推計する~」の内容をもとにしています。実務で活用する方法など、より詳しく株価推計について知りたい方は、ぜひ動画をご覧ください。
DCF法による株価推計とは
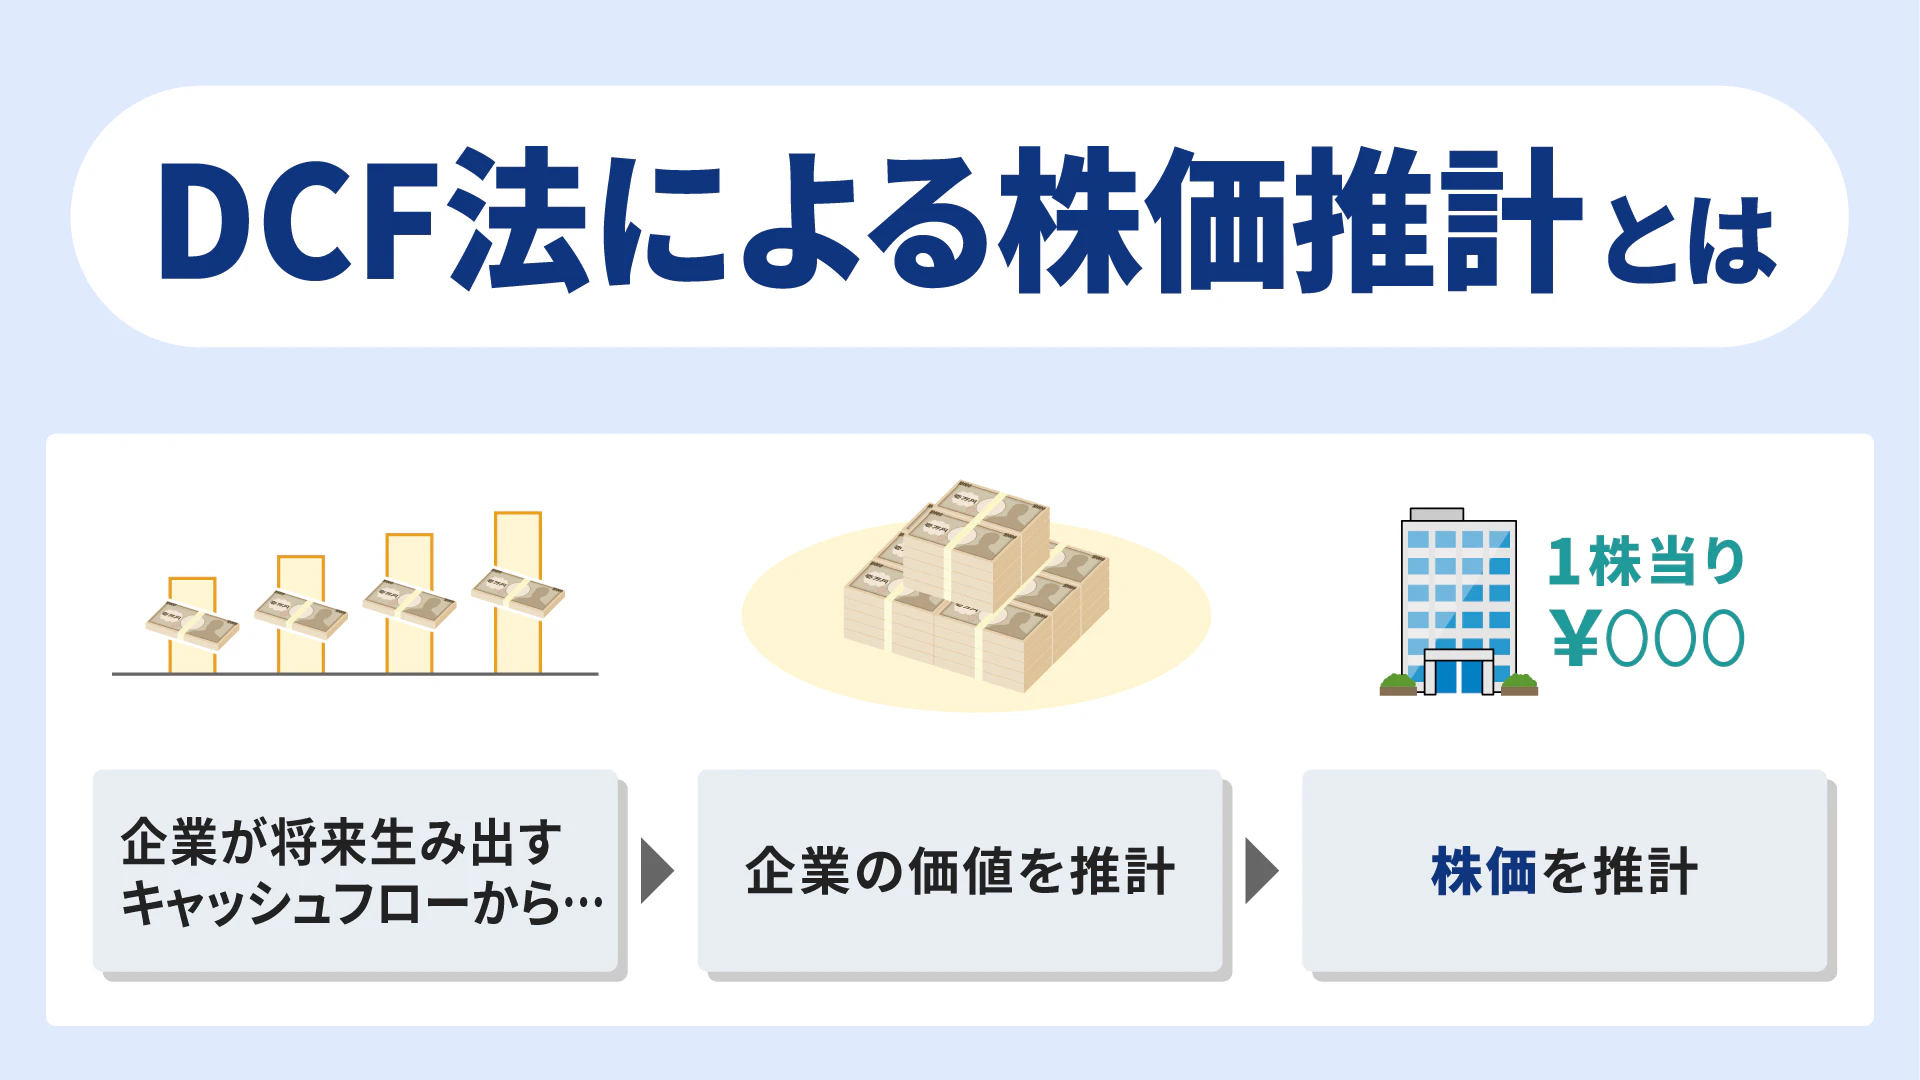
DCF法は、企業が将来生み出すお金をもとに、その企業の「いまの価値」を見積もる方法です。
※まずDCF法について知りたい方はこちら
DCFとは「Discounted Cash Flow」の略です。資産が将来生み出すキャッシュフローを割り引いて現在価値を求め、その合計をその資産の価値とする考え方を指します。これを企業に当てはめると、企業が将来生み出すキャッシュフローを予測し、現在価値に割り引いて合計したものが企業価値になります。さらにそこから、1株あたりの価値、つまり株価を推計できます。
なぜ「割り引く」必要があるのでしょうか。たとえば「今日100万円もらう」のと「5年後に100万円もらう」のとでは、多くの人が前者を選ぶはずです。今日受け取ったお金は運用に回せますし、5年後に確実に受け取れる保証もありません。将来のお金は、時間とリスクの分だけ現在の価値が目減りするのです。DCF法は、この感覚を計算の形に落とし込んだものだといえます。
株価推計が求められる場面は、投資家だけのものではありません。資本提携の候補先を調べる企画部門や、自社の戦略が市場からどう評価されるかを気にするIR部門にとっても、身近な道具になるのです。
株価推計の5ステップの全体像
DCF法による株価推計は、5つのステップに沿って整理することができます。全体の流れは次のとおりです。
- 企業が将来生み出すフリーキャッシュフロー(FCF)を予測する
- 割引率となる資本コストを推計する
- 予測期間より先の残存価値を推計する
- 企業価値から有利子負債を控除する
- 株式価値を発行済株式数で割る
ステップ1〜3で企業全体の価値を求め、ステップ4〜5でそれを1株あたりの価値に変換する、という2段構えになっています。
「企業価値」と「株式価値」は別物であり、その間に有利子負債が挟まるという構造を最初に押さえておくと、各ステップの意味がつかみやすくなります。
ファイナンスの用語が並ぶと難しく感じるかもしれません。ただ、手順を分解すると一つひとつは決して複雑ではありません。むしろ、それぞれのステップで「何を仮定しているのか」を意識することが、実務で推計結果を正しく扱うための土台になります。
ステップ1〜3:企業価値を求める
最初の3ステップでは、将来のキャッシュフローと割引率を見積もり、企業価値を算出します。
FCFの予測と資本コストの推計
ステップ1では、事業の特性や戦略をふまえて将来のFCFを予測します。FCFは、税引き後の営業利益に減価償却費を足し、投資によるキャッシュアウトと運転資本の増減を差し引いて求めます。利益ではなくキャッシュを見るのは、帳簿上は黒字でも、手元に自由に使えるお金が残っていなければ価値を生んでいるとはいえないからです。
何年先まで予測するかに一律の決まりはなく、ある程度の確からしさを持って見通せる範囲が目安になります。
ステップ2では、FCFを割り引く割引率として、株主と債権者の期待収益率を加重平均した資本コスト(WACC)を推計します。割引率は、投資家が「最低でもこれだけは稼いでほしい」と考えるハードルです。リスクの高い事業ほどハードルは上がり、同じキャッシュフローでも現在価値は小さくなります。株主の期待収益率の求め方を含め、動画では関連する考え方への導線も示されています。
残存価値の推計
ステップ3では、予測期間の最終年度以降も企業が存続し、キャッシュフローを生み続けると考え、その価値を残存価値(ターミナルバリュー)として求めます。具体的には、最終年度のFCFが一定の成長率で永続すると仮定して計算します。
見落とされがちですが、企業価値のうち残存価値が占める割合は大きくなりやすいという点に注意が必要です。予測期間がわずか数年なら、それ以降の「ずっと先まで」の価値を一括で見込む部分の比重が大きくなるのは自然なことです。だからこそ、成長率をどう置くかが結果を大きく左右します。成長率は国や業界の成長見通しなどを考慮して決めますが、その具体的な計算式や数値の置き方は、動画で事例とともに確認してみてください。
ステップ4・5:企業価値から株価を導く
最後の2ステップでは、企業全体の価値を株主の取り分に絞り込み、1株あたりの価値に変換します。
ステップ4では、企業価値から有利子負債を差し引きます。企業が生み出すFCFは、お金を出した債権者と株主の双方のものです。そのうち債権者の取り分は有利子負債の額に等しいため、残りが株主に属する価値、つまり株式価値になるという考え方です。
住宅にたとえるとわかりやすいかもしれません。5,000万円の価値がある家に3,000万円のローンが残っていれば、持ち主が自分のものと言えるのは差し引き2,000万円分です。企業価値と株式価値の関係も、これとよく似ています。
ステップ5では、この株式価値を発行済株式数で割り、1株あたりの価値を求めます。これがDCF法から推計された株価です。動画では、ここまでの5ステップを実際の数値でたどり、推計値と過去の取引事例を見比べながら判断する様子が描かれています。計算の流れを一度通しで追うと理解が格段に深まるので、ぜひ動画で確認してみてください。
実務で押さえたい2つの留意点
推計の手順を知ることと、推計結果を実務で使いこなすことの間には、もう一段の視点が必要です。
目的に応じて厳密さを使い分ける
1つ目は、各ステップの数値にどこまで厳密さを求めるかは、推計の目的によって変わるという点です。買収価格の交渉の詰めのように精密さが求められる場面もあれば、検討の初期段階でおおよその水準がわかれば十分な場面もあります。
これは不動産選びに似ています。物件を探し始めた段階では周辺の相場感がつかめれば十分ですが、契約直前には修繕履歴や管理状況まで細かく確かめるはずです。あらゆる場面で最大限の精度を追い求めると、時間ばかりかかって意思決定が遅れます。ラフな推計で十分な場面で、どのように手順を簡略化できるのかは、動画で詳しく解説されています。
株価に唯一の正解はない
2つ目は、DCF法で求めた株価は、さまざまな仮定や推測の上に成り立つ「納得解」であるという点です。FCFの予測、割引率、成長率のいずれも、算定者の見立てによって変わります。とくに残存価値の成長率は、わずかな違いでも結果が大きく動きます。
同じ株価を見ても、高いと感じる人もいれば安いと感じる人もいるのはこのためです。だからこそ実務では、計算結果そのものよりも**「どの前提を置いたからこの数字になったのか」を説明できること**が重要になります。前提が共有できていれば、社内の議論や相手との交渉でも、数字の違いを建設的に話し合えるようになります。
まとめ:DCF法は「価格の根拠」を語るための道具
DCF法による株価推計は、将来のキャッシュフローを予測して割り引き、企業価値から株主の取り分を導き、1株あたりの価値に落とし込むという5つのステップで構成されています。一つひとつの手順は難解ではなく、公開されている業績見通しやIR情報などを使えば、誰でも取り組むことができます。
この考え方を身につける最大のメリットは、株価を「与えられた数字」ではなく「前提から組み立てた数字」として捉えられるようになることです。資本提携やM&Aの検討で相手の提示額を評価するとき、自社の戦略が株価にどう反映されうるかを考えるとき、あるいは個人として投資先を見極めるときにも、この視点は判断の質を高めてくれます。
あわせて、推計の目的に応じて精度を使い分けること、そして算出された株価はあくまで納得解であることを意識しておけば、数字に振り回されずに意思決定へと生かせるはずです。ファイナンスの知識が実務でどう生きるのかを実感する第一歩として、まずは関心のある企業で推計に挑戦してみてはいかがでしょうか。
■実務で活用する方法など、より詳しく株価推計について知りたい方は、ぜひ動画をご覧ください。
■その他 投資・ファイナンスのポイントを学べるおすすめの動画はこちら
■GLOBIS 学び放題で、さらに学びを深めませんか?
GLOBIS 学び放題は、ビジネススクールを運営するグロービスの動画学習サービスです。
上記でご紹介した目標設定、マネジメントに関連する動画を始め、マーケティングや経営戦略など、14カテゴリのビジネススキルが学び放題。
▼特徴▼
- MBAほかで教える講師監修の高品質なビジネス動画を提供
- 17,800本以上の動画(※2025年4月時点)を毎月書籍1冊分の価格で見放題
- 1動画3分〜、スマホやアプリでいつでもどこでも学べる
- ビジネスの原理原則〜最新トレンドまで、仕事に役立つ実践的な知識を体系的に網羅
- 初級・中級・実践まで自分に合うレベルを選べる
- オンラインイベントやユーザー主催の勉強会などで、一緒に学ぶ仲間に出会える
第20回日本e-Learning大賞で厚生労働大臣賞を受賞!
ユーザーアンケートの結果、90%以上の利用者が高評価!
GLOBIS学び放題で、あなたの可能性を広げる一歩を始めませんか?
▼さらに詳しい情報や、無料体験はこちらから▼