
※本記事は、GLOBIS学び放題の学習コース、「収益と費用の認識 ~収益と費用の会計ルールを理解する~」の内容をもとにしています。実務で活用する方法など、より詳しく知りたい方は、ぜひ動画をご覧ください。
期間損益とは?なぜ「いつの収益・費用か」を決める必要があるのか
企業の利益を正しく測るには、まず活動を「期間」で区切るという発想が欠かせません。
企業の活動は途切れることなく続き、収益と費用も日々発生し続けます。しかし、事業がうまくいっているかを判断するには、1年などの期間で区切って損益を計算しなければなりません。こうして計算される一定期間の損益を期間損益といいます。
もし10年がかりの事業の成否が、10年後まで分からないとしたらどうでしょうか。経営者は途中で改善の手を打てず、投資家も判断材料を持てません。だからこそ、定期的に区切って成績を確認する仕組みが必要なのです。
ただし、区切りを設けると新たな問題が生まれます。たとえば期末直前に商品を納め、代金は翌期に受け取る取引は、どちらの期の収益になるのでしょうか。ここが曖昧だと、同じ実態でも会社や担当者によって利益が変わってしまい、比較ができなくなります。そのため、ある収益や費用が今期のものか来期のものかを決める共通のルールが求められるのです。
収益は「実現主義」で認識する
収益は、現金を受け取ったときではなく、経済的な価値の増加が確定した時点で認識するのが原則です。
顧客から現金を受け取った時点で売上を計上する考え方を現金主義といいます。直感的にはわかりやすいものの、実際の企業取引では、代金を後で受け取る約束で販売する掛け売りが一般的で、売買の成立から入金までに時間差が生じます。
たとえば、12月に大きな売上を上げたものの入金が2月だった場合、現金主義では12月を含む期の成績は実態より悪く、2月を含む期は実態より良く見えてしまいます。これでは経営成績を正しく示すことができません。
そこで会計では、経済的価値の増加が確定した時点で収益を認識する実現主義を原則としています。では、具体的にどの時点をもって「確定した」と判断するのでしょうか。その考え方は、図解を交えて動画で詳しく解説されています。
費用は「発生主義」で認識する
費用もまた、現金を支払ったときではなく、価値の減少が実質的に発生した時点で認識します。
費用の認識基準は発生主義と呼ばれます。仮に費用を支払った時点で計上すると、どうなるでしょうか。たとえば3年分の保守契約料を初年度にまとめて支払った場合、初年度だけ利益が大きく落ち込み、残りの2年は費用がゼロで利益が膨らんで見えます。実際にはサービスを3年間均等に利用しているにもかかわらず、です。
発生主義では、代金を先に払っていても、まだ利用していない分は今期の費用になりません。逆に、支払いがまだでも、すでにサービスを受けていれば今期の費用になります。こうした前払い費用・未払い費用が財務諸表のどこに表れるのかは、動画でぜひ確認してみてください。
なお、収益は実現主義、費用は発生主義と基準を使い分けるのは、収益はなるべく保守的に、価値の増加が確実になった時点で認識しようという考えに基づいています。利益を実態以上に大きく見せないための工夫といえます。
費用収益対応の原則とは?作った分すべてが費用にならない理由
発生した費用がすべてその期の費用になるわけではない、というのが費用に関するもう一つの重要なルールです。
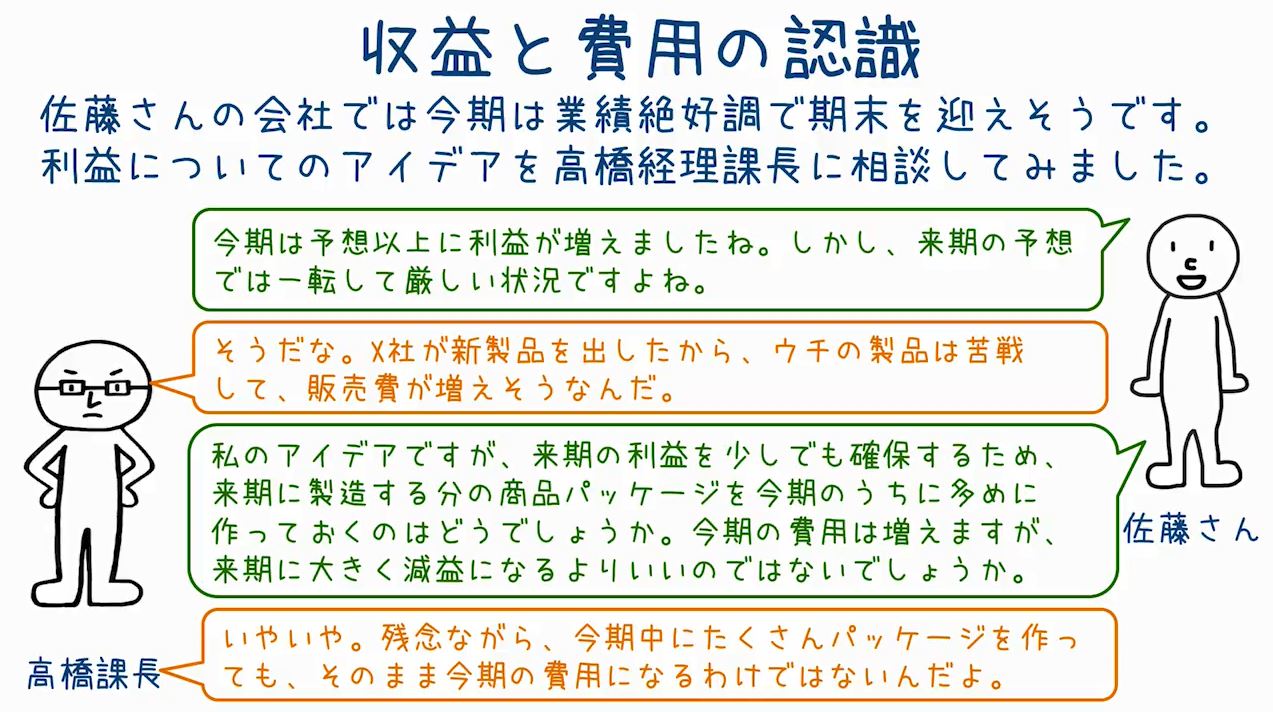
費用収益対応の原則とは、今期に発生した費用のうち、今期の収益獲得に貢献した部分だけを今期の費用とする考え方です。製品をつくるためにかかった材料費や人件費も、売れ残った分は今期の費用とはならず、棚卸資産として貸借対照表に計上されます。
なぜこのルールが重要なのでしょうか。出版社が年末に翌年分の本を大量に印刷したとしましょう。その印刷代を全額今期の費用にすると、今期は大きく減益となり、翌期は売上だけが立って大幅な増益に見えます。これでは各期の「稼ぐ力」が正しく表れません。収益と、その収益を生むためにかかった費用を同じ期間で突き合わせて初めて、その期の業績が正しく測れるのです。
このルールは、生産や準備のタイミングを操作して利益を調整することを防ぐ役割も果たしています。
利益と現金のズレに注意する
現金主義を採らない以上、会計上の利益と手元資金の動きは必ずしも一致しません。
収益も費用も現金の出入りとは別のタイミングで認識されるため、損益計算書だけを見ていても、現金の流れを的確に把握することはできません。
たとえば、売上が急拡大して利益は出ているのに、入金より先に仕入れ代金の支払いが続けば、手元資金が不足することがあります。いわゆる「黒字倒産」が起こりうるのは、このズレがあるためです。
そこで、社内では資金繰表を作成し、対外的にはキャッシュフロー計算書などを通じて、現金の流れを別途読み解く必要があります。利益とキャッシュの両方を見る習慣が、企業の実態を正しく理解する第一歩となります。
まとめ:収益と費用の認識を理解すると、数字の見え方が変わる
会計では、収益は経済的価値の増加が確定した時点で認識する実現主義、費用は価値の減少が実質的に発生した時点で認識する発生主義を原則とします。そのうえで、期間内の収益獲得に貢献した費用だけをその期の費用とする費用収益対応の原則によって、期間損益が計算されます。
この考え方を身につけると、決算書の数字が「なぜその金額になっているのか」を読み解けるようになります。予算を立てる場面や、自部門の施策がどの期の利益に影響するかを見極める場面でも、判断の精度が上がるでしょう。また、利益と現金の動きがずれる理由を理解しておけば、取引条件や資金繰りに対する感度も高まります。数字を通じて企業活動を捉える力は、職種を問わずビジネスパーソンの大きな武器になります。
■実務で活用する方法など、より詳しく知りたい方はこちら
■その他 会計のポイントを学べるおすすめの動画はこちら
■GLOBIS 学び放題で、さらに学びを深めませんか?
GLOBIS 学び放題は、ビジネススクールを運営するグロービスの動画学習サービスです。
上記でご紹介した目標設定、マネジメントに関連する動画を始め、マーケティングや経営戦略など、14カテゴリのビジネススキルが学び放題。
▼特徴▼
- MBAほかで教える講師監修の高品質なビジネス動画を提供
- 17,800本以上の動画(※2025年4月時点)を毎月書籍1冊分の価格で見放題
- 1動画3分〜、スマホやアプリでいつでもどこでも学べる
- ビジネスの原理原則〜最新トレンドまで、仕事に役立つ実践的な知識を体系的に網羅
- 初級・中級・実践まで自分に合うレベルを選べる
- オンラインイベントやユーザー主催の勉強会などで、一緒に学ぶ仲間に出会える
第20回日本e-Learning大賞で厚生労働大臣賞を受賞!
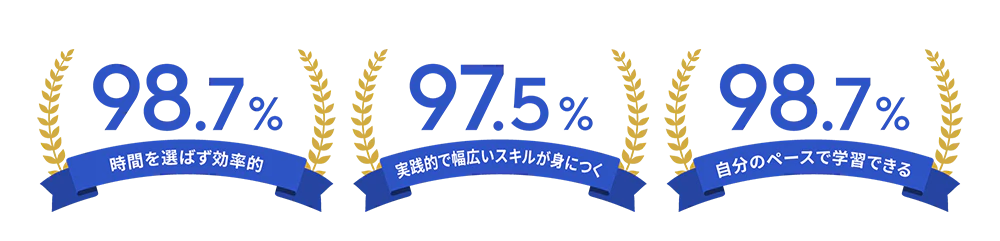
ユーザーアンケートの結果、90%以上の利用者が高評価!
GLOBIS学び放題で、あなたの可能性を広げる一歩を始めませんか?
▼さらに詳しい情報や、無料体験はこちらから▼